האמת היא, שהרבה מאוד ישראלים שחולמים על השקעת נדל"ן מעבר לים, נעצרים בדיוק בנקודה הזו.
הם שומעים את המילה "משכנתא", ואז מוסיפים לה את הצירוף "במדינה זרה", והמוח שלהם מתחיל לייצר תסריטי אימה של בירוקרטיה אין סופית, פקידים שלא מבינים מילה באנגלית, והררי ניירת שמצריכים תואר שני במשפטים.
אבל תנו לנו לגלות לכם סוד מקצועי קטן שכנראה לא תשמעו בשום מקום אחר.
השקעות נדל"ן בפורטוגל מתחילות בתכנון מותאם אישית ובתהליך נכון, ממש לא בבחירת נכס.
וכשאנחנו מדברים על תהליך נכון, אנחנו מדברים על להבין איך הכסף שלכם יכול לעבוד הרבה יותר קשה, בזמן שאתם ממשיכים לשתות את הקפה שלכם בנחת בישראל.
במאמר הזה, אנחנו הולכים לצלול לעומק של אחד הכלים הפיננסיים הכי חזקים שיש כיום בשוק האירופאי: קבלת מימון מהבנקים בפורטוגל לתושבי חוץ.
זה לא הולך להיות עוד מאמר שטחי שזורק לכם כמה סיסמאות לאוויר.
אנחנו עומדים לפרק כאן את כל התהליך, צעד אחר צעד, דרך העיניים המשפטיות, הפיננסיות והאסטרטגיות שלנו בבלזה נדל"ן.
מניסיון עשיר של המשרד שלנו בליווי משקיעים רבים, אנחנו יכולים להבטיח לכם דבר אחד: כשתסיימו לקרוא את הטקסט הזה, לא תצטרכו לחזור לגוגל.
אתם תבינו בדיוק כמה הון עצמי צריך, איך המנגנון המשפטי מגן עליכם, למה אזור צפון פורטוגל הוא מגרש המשחקים הכי מעניין כרגע, ואיך הופכים את כל הבירוקרטיה ליתרון תחרותי שפועל לטובתכם.
הבנק הפורטוגלי ואתם: תחילתה של ידידות מופלאה
בואו ננפץ את המיתוס הראשון והכי גדול: בנקים בפורטוגל לא עושים לכם טובה כשהם נותנים לכם משכנתא.
הם למעשה מחפשים אתכם. כן, קראתם נכון.
מערכת הבנקאות הפורטוגלית יציבה, חזקה, ומאוד פתוחה למשקיעים זרים שמגיעים עם פרופיל פיננסי מסודר.
הם אוהבים את המשקיע הישראלי כי הוא מגיע לרוב עם יציבות תעסוקתית, הון עצמי ברור, והבנה של כללי המשחק.
אבל, וכאן מגיע אבל גדול, הכל תלוי באיך מגישים להם את התיק.
מספרי הקסם: כמה כסף באמת צריך כדי להתחיל?
הרבה אנשים חושבים שצריך להיות טייקון כדי לקנות נדל"ן בפורטוגל, או לחלופין, שאפשר לקנות דירה ב-20 אלף אירו. שני הקצוות האלה רחוקים מהמציאות.
מהניסיון של משרד בלזה נדל"ן, נקודת הפתיחה האידיאלית להשקעה יציבה, בטוחה ורווחית דורשת הון מינימלי שנע בין 60 אלף ל-90 אלף יורו (EURO).
למה דווקא הסכום הזה?
כי כאן נכנס לתמונה כלי המינוף.
הבנקים בפורטוגל מעניקים לתושבי חוץ (שאינם תושבי פורטוגל או האיחוד האירופי) משכנתא שמגיעה בדרך כלל ל-70% מערך הנכס או מערך השמאות (הנמוך מביניהם).
זה אומר שעם הון עצמי של נניח 75,000 אירו, אתם יכולים לכוון לנכסים באזורי הביקוש החמים בשווי של כ-250,000 אירו.
זה משנה לחלוטין את כללי המשחק ומאפשר לכם לרכוש נכס איכותי, באזור פריים, כזה שימשוך שוכרים מצוינים לטווח ארוך.
למה כולם מדברים פתאום על פורטו והצפון?
אם פעם ליסבון הייתה המילה היחידה שישראלים הכירו בפורטוגל, היום המגמה השתנתה לחלוטין.
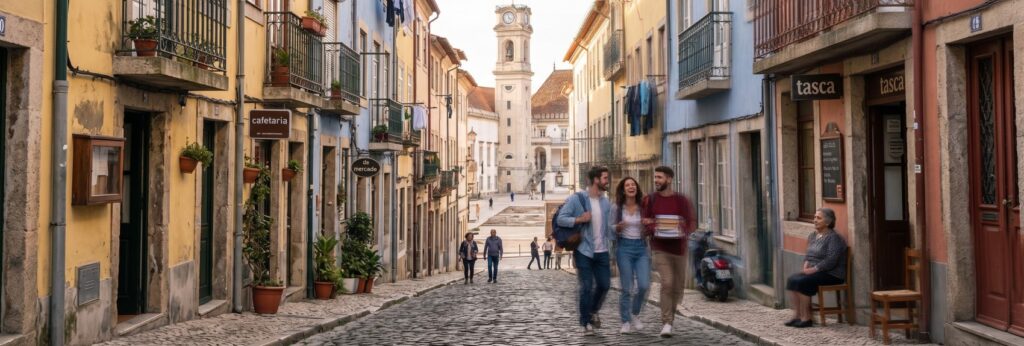
ההשקעות של החברה שלנו מתרכזות בעיקר סביב העיר פורטו והערים שסביבה בצפון פורטוגל.
למה? כי אנחנו אוהבים מספרים שעושים היגיון.
פורטו מציעה כיום את השילוב המנצח שכל משקיע מחפש: מחירי כניסה שפויים משמעותית מליסבון, יחד עם תנופת פיתוח אדירה, הגירה חיובית של סטודנטים, הייטקיסטים ונוודים דיגיטליים, ופוטנציאל עליית ערך (השבחה טבעית) מהגבוהים באירופה.
סוג הנכסים שהבנקים הכי אוהבים (וגם אנחנו)
כדי שתהליך המשכנתא יעבור חלק, הבנק רוצה לראות בטוחה טובה.
בבלזה נדל"ן, אנחנו פחות עוסקים בהרפתקאות של שיפוצים מאסיביים ונכסים מתפוררים שדורשים תהליכי רישוי מתישים.
הפוקוס שלנו הוא על פרויקטים חדשים מקבלן (על הנייר) ודירות קיימות מיד שנייה שנמצאות במצב טוב עד מצוין.
הבנקים בפורטוגל מתמחרים סיכונים. כשהם רואים דירה חדשה או דירת יד שנייה מתוחזקת היטב באזור מתפתח בפורטו, מחלקת ניהול הסיכונים שלהם מחייכת.
ואגב, ה"פליפ" אצלנו קיבל משמעות שונה לגמרי, הרבה יותר חכמה ובטוחה. במקום לקנות, לשבור קירות ולקוות לטוב, השיטה שלנו היא לקנות על הנייר פרויקט איכותי, לשלם מקדמה, להמתין למפתח – ושם כבר לעשות רווח של כמה עשרות אלפי אירו רק מעליית הערך הטבעית של הפרויקט מרגע הפריסייל ועד האכלוס. הכל בשקט, ברוגע, ועם גב משפטי חזק.
הצד המשפטי של המשכנתא: לא מה שחשבתם
כאן אנחנו מגיעים ללב העניין.
השקעת נדל"ן בחו"ל אינה מסתכמת באיתור נכס. זה אולי החלק הכיפי, אבל זה רק קצה הקרחון.
התהליך מורכב משרשרת של פעולות משפטיות שחייבות להיות מסונכרנות באופן מושלם עם דרישות הבנק.
אחד המושגים החשובים ביותר שאתם חייבים להכיר הוא ה-CPCV (Contrato de Promessa de Compra e Venda) – או בעברית: חוזה הבטחת רכישה ומכירה.
מה זה בעצם CPCV ולמה הוא החבר הכי טוב שלכם?
ה-CPCV הוא למעשה חוזה מקדמי ומחייב משפטית בין הקונה למוכר.
בשלב הזה, אתם תתבקשו לרוב להעביר תשלום ראשוני שמגיע לאזור ה-30% מערך הנכס.
החוזה הזה מעוגן בחוק הפורטוגלי בצורה הרמטית. הוא מגדיר את כל תנאי העסקה, את המועד האחרון לחתימה על שטר המכר הסופי (ה-Escritura), והכי חשוב – הוא מספק לכם הגנה משפטית מלאה בזמן שאנחנו דואגים לכל הליכי המשכנתא מול הבנק עבור ה-70% הנותרים.
מהניסיון שלנו, עורכי הדין בפורטוגל פדנטים מאוד (וזה מעולה לנו). הם בודקים שאין עיקולים על הנכס, שכל הרישיונות בתוקף, ורק לאחר אישורם – נחתם ה-CPCV.
הבנק המלווה רואה את ה-CPCV, מבין שיש כאן עסקה אמיתית, רצינית ומגובה משפטית, ומתקדם לשלב חיתום המשכנתא הסופי.
השיטה של בלזה נדל"ן: להשקיע בפורטוגל, לישון בשקט בישראל
בלזה נדל"ן הוקמה בדיוק מתוך ההבנה הזו: משקיע ישראלי לא אמור להתחיל לחפש עורכי דין בפורטו, להתמקח עם פקידי משכנתאות בפורטוגזית או לנסות להבין איזה טופס חסר לו בשביל לפתוח חשבון בנק.
זיהינו את הצורך בכתובת אחת שמרכזת את כל שלבי ההשקעה תחת ניהול מקצועי אחד.
לכן בנינו מודל ליווי מלא.
זה מתחיל באיתור הנכסים המדויקים ביותר (כאמור, הרבה יד שנייה במצב מעולה או פרויקטים חדשים).
ממשיך לבדיקות נאותות משפטיות מחמירות.
עובר לליווי מימוני צמוד שבו אנחנו מנהלים את כל המשא ומתן מול הבנקים הפורטוגלים להשגת התנאים והריביות הטובות ביותר עבורכם.
ומסתיים בניהול השוטף של הנכס.
התוצאה? המשקיע נשאר בישראל, מתעסק בקריירה ובמשפחה שלו, וההשקעה מתנהלת בפורטוגל באופן מקיף ומקצועי, תוך כדי קשר קבוע ושקיפות מלאה.
איך בדיוק עובד תהליך אישור המשכנתא בפועל?
בואו נצלול קצת לפרקטיקה.
כדי לקבל את אותם 70% מימון מהבנק הפורטוגלי, אנחנו מנהלים עבורכם תהליך סדור:
- הוצאת מספר מס פורטוגלי (NIF): זהו תעודת הזהות הפיננסית שלכם בפורטוגל. בלעדיו אי אפשר לעשות כלום. אנחנו דואגים להנפיק אותו עבורכם מראש.
- פתיחת חשבון בנק מקומי: כן, תצטרכו חשבון בנק בפורטוגל שאליו תוזרם המשכנתא וממנו ירדו התשלומים החודשיים (ואליו כמובן ייכנסו דמי השכירות בעתיד!).
- תרגום והכנת מסמכים: הבנק ידרוש לראות תלושי שכר, דפי חשבון ודוחות מס. אנחנו מנחים אתכם בדיוק מה צריך להביא, ודואגים לתרגומים ואישורים נוטריוניים בהתאם לסטנדרט המשפטי הנדרש.
- אישור עקרוני (Pre-Approval): עוד לפני שאנחנו מתחייבים לעסקה וחותמים על ה-CPCV, אנחנו דואגים להשיג לכם אישור עקרוני מהבנק. ככה אנחנו יודעים בדיוק מה כוח הקנייה האמיתי שלכם ואין שום הפתעות בהמשך.
- שמאות: הבנק ישלח שמאי מטעמו להעריך את שווי הנכס. מאחר ואנחנו מתמקדים בשוק חזק כמו צפון פורטוגל ובנכסים איכותיים, השמאויות לרוב תואמות את מחיר הרכישה או אף עולות עליו.
משכנתא ככלי להגדלת התשואה על ההון
יש סיבה לכך שרוב המשקיעים החכמים בעולם מעדיפים להשתמש בכסף של הבנק (OPM – Other People's Money).
כאשר אתם משקיעים לטווח ארוך בפורטו, ואתם מביאים נניח 30% מהבית והבנק נותן 70%, התשואה שלכם על ההון העצמי קופצת משמעותית.
דמי השכירות שהנכס מכניס (במיוחד בנכסים מוכנים וטובים מיד שנייה שאנחנו מאתרים), מכסים לרוב את ההחזר החודשי של המשכנתא ולעיתים קרובות גם משאירים עודף יפה בחשבון.
לאורך זמן, השוכר הפורטוגלי (או הבינלאומי) בעצם משלם לכם את המשכנתא, בזמן שאתם נהנים מעליית הערך של הנכס כולו (100% מהנכס עולה בערכו, למרות שהשקעתם רק 30% מכיסכם).
זהו מודל כלכלי שמנצח לאורך זמן, והוא הסיבה העיקרית לכך שמשקיעים בוחרים בפורטוגל כיעד אסטרטגי ולא רק כטרנד חולף.
היתרון של עבודה עם מומחים
מניסיון עשיר של משרדנו, ניסיון לגשת לבנק בפורטוגל לבד, בתור תושב חוץ ללא היכרות עם המנטליות והשפה, זה מתכון בטוח לתסכול.
הבנקים עובדים בקצב שלהם, יש להם דרישות קומפליינס (ציות) נוקשות בכל הנוגע להלבנת הון, ואם מסמך אחד מוגש לא נכון – התיק יכול להיתקע חודשים.
הצוות המשפטי והפיננסי שלנו בפורטוגל יודע בדיוק אילו שאלות הבנק הולך לשאול עוד לפני שהוא שאל אותן.
אנחנו מכינים תיק "בונקר" שמקל על הפקיד לאשר את הבקשה מהר ככל האפשר.
זה ההבדל בין חלום על נדל"ן לבין תיק השקעות מתפקד וריווחי.
שאלות ותשובות שכל משקיע חייב לשאול
1. האם יש קנסות על פירעון מוקדם של המשכנתא בפורטוגל?
החוק בפורטוגל מאוד ידידותי ללווים. אם תקחו משכנתא בריבית משתנה, הקנס המקסימלי על פירעון מוקדם עומד על 0.5% בלבד מהסכום הנפרע. במשכנתא בריבית קבועה מדובר על 2% לכל היותר. זה אומר שיש לכם גמישות אדירה למכור את הנכס או למחזר את ההלוואה בעתיד מבלי להילכד בקנסות שבירה דרקוניים.
2. אני עצמאי בישראל, האם זה פוגע בסיכוי שלי לקבל משכנתא?
ממש לא. הבנק הפורטוגלי רגיל לעבוד עם עצמאיים. במקום תלושי שכר, נצטרך לספק דוחות של רואה חשבון, שומות מס, ואישור על גובה ההכנסות שלכם. אנחנו מתמחים ב"לתרגם" את ההצלחה העסקית שלכם בישראל לפורמט שהחיתום הפורטוגלי מבין ואוהב.
3. למה אתם מתעקשים על צפון פורטוגל ולא על הערים בדרום (אלגרב)?
אזור הדרום הוא מדהים לחופשות, אבל כמשקיעים לטווח ארוך, אנחנו מחפשים יציבות תעסוקתית, אוניברסיטאות מובילות, תעשייה חזקה וביקוש קשיח למגורים כל השנה, לא רק בקיץ. אזור פורטו מספק את הכלכלה האמיתית והיציבה הזו, מה שגורם לבנקים להרגיש הרבה יותר בטוחים לתת שם משכנתאות.
4. האם צריך לטוס לפורטוגל בשביל לחתום על המשכנתא?
בעיקרון אפשר לעשות הכל מרחוק באמצעות ייפוי כוח משפטי (PoA) שאנחנו מכינים עבורכם מראש ומאושר על ידי נוטריון וחותמת אפוסטיל בישראל. הצוות המשפטי שלנו בפורטוגל חותם בשמכם גם על ה-CPCV וגם על המשכנתא מול הבנק. עם זאת, אנחנו תמיד שמחים כשמשקיעים באים לבקר ולראות את ההשקעה שלהם בעיניים!
5. מה קורה אם השמאי מטעם הבנק מעריך את הנכס בפחות ממחיר הקנייה?
זו שאלה מצוינת שממחישה את החשיבות של ליווי מקצועי. מאחר ואנחנו מתמקדים בנכסי יד שנייה טובים או פרויקטים חדשים באזורי ביקוש חמים, אנחנו יודעים לתמחר נכון מראש. במקרים נדירים שבהם יש פער, המשמעות היא שהבנק ייתן 70% מהשמאות, והמשקיע יצטרך להשלים את ההפרש בהון עצמי. לכן הטווח שלנו של 60-90 אלף אירו משאיר מרווח נשימה פיננסי.
6. כמה זמן לוקח כל תהליך אישור המשכנתא?
מרגע הגשת כל המסמכים בצורה מלאה ומתורגמת לבנק, האישור העקרוני לוקח בדרך כלל בין שבועיים לחודש. התהליך כולו, עד לחתימה על שטר המכר, אורך בממוצע בין חודשיים לשלושה. בגלל זה ה-CPCV לרוב נחתם עם טווח זמן של 90 יום להשלמת העסקה, כדי לאפשר לבנק לסיים את העבודה בנחת.
7. האם אפשר למשכן נכס קיים בפורטוגל כדי לקנות נכס נוסף?
בהחלט. משקיעים רבים שלנו שקנו נכס לפני מספר שנים נהנו מעליית ערך משמעותית. ניתן להשתמש באקוויטי (הון עצמי שנצבר) של הנכס הראשון ולמנף אותו לצורך רכישת נכס שני בפורטו, תוך בניית פורטפוליו חכם וצומח, כשהכל מנוהל תחת קורת הגג המקצועית שלנו.
מסע ההשקעה שלכם מתחיל בשיחה, לא בטיסה
לסיכום, לקבל משכנתא בפורטוגל בתור תושב חוץ זה לא מדע טילים, אבל זה בהחלט דורש מומחיות, היכרות מעמיקה עם הרגולציה המקומית, והכי חשוב – שותפים לדרך שדואגים לאינטרס שלכם מאלף ועד תו.
מניסיון של משרד בלזה נדל"ן, ברגע שהפאזל הפיננסי והמשפטי מורכב נכון, השקעה בצפון פורטוגל הופכת לחוויה מרגשת, שקטה והכי חשוב – רווחית.
השארת כאבי הראש של הבירוקרטיה לנו, מאפשרת לכם ליהנות מפירות ההשקעה בראש שקט לגמרי.
אנו מזמינים אתכם לקביעת שיחת ייעוץ ללא עלות עם האנשים שמלווים את ההשקעה שלכם. נשמח להכיר, לשמוע על המטרות הפיננסיות שלכם, ולהראות לכם איך המודל שלנו יכול להפוך את ההון העצמי שלכם להשקעת נדל"ן מניבה בפורטוגל.